
[4] La rivoluzione digitale: pagamenti elettronici blockchain e criptovalute
***
La rivoluzione digitale: pagamenti elettronici blockchain e criptovalute
Nel 1998 per pagare qualcosa online dovevi inserire i 16 numeri della carta di credito e sperare. Oggi tocchi il telefono e hai pagato. In 25 anni la moneta è rimasta euro ma il modo di muoverla è cambiato più che nei 500 anni precedenti.
La prima fase di questa rivoluzione è stata silenziosa ed è stata la digitalizzazione della moneta fiat. Le carte di credito negli anni 60, il Bancomat negli anni 80, l’home banking negli anni 90. Poi PayPal nel 1998 ti ha permesso di inviare denaro via email. Infine lo smartphone e dal 2010 Apple, Pay Google, Pay e Satispay hanno trasformato il telefono in portafoglio. In tutti questi casi però la tecnologia cambiava il tubo non l’acqua che ci scorreva dentro. Sempre euro e dollari, sempre con una banca in mezzo a garantire.
Il tubo e l’acqua cambiano insieme il 31 ottobre 2008. Nel pieno del crollo di Lehman Brothers, quando la fiducia nelle banche è a zero, un anonimo, con lo pseudonimo di Satoshi Nakamoto, pubblica un documento di 9 pagine intitolato Bitcoin A Peer to Peer Electronic Cash System. La proposta è folle, una moneta senza banche, senza governi, senza intermediari.
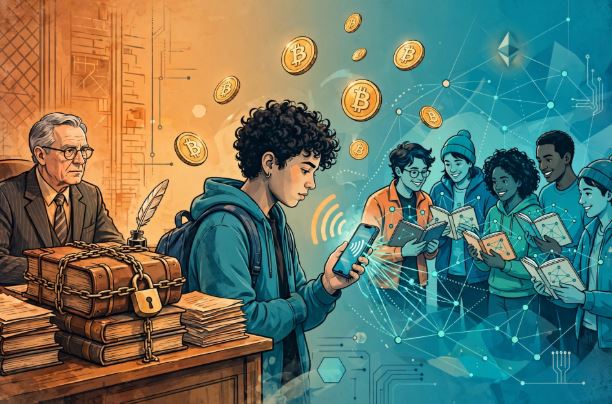
Per capire come fa, usa questa immagine. Immagina il registro di classe tradizionale dove c’è un solo registro tenuto dal preside che è la banca. Se vuoi sapere quanto hai, chiedi a lui. Se lui sbaglia o bara, nessuno se ne accorge.
La blockchain è l’opposto ed è un registro di cui ogni studente della classe ha una copia identica. Quando Marco manda 10 euro a Lucia, urla a tutta la classe che ha mandato 10 a Lucia. Tutti gli studenti controllano che Marco avesse davvero 10 euro, scrivono la transazione sul loro quaderno e la legano con un lucchetto matematico alla pagina precedente. Per barare dovresti cambiare il quaderno di migliaia di studenti contemporaneamente in pochi secondi. Praticamente impossibile.
Questo sistema si basa su quattro pilastri che lo rendono opposto alla moneta fiat.
Il primo è la decentralizzazione e quindi nessuna banca centrale, la rete è gestita da migliaia di computer indipendenti chiamati miner o validatori.
Il secondo è la scarsità programmata perché nel codice di Bitcoin c’è scritto che esisteranno solo 21 milioni di Bitcoin. Mai uno in più. Come l’oro ma con un limite certo.
Il terzo è la trasparenza radicale perché tutte le transazioni sono pubbliche e chiunque può verificarle.
Il quarto è lo pseudonimato perché vedi che un portafoglio ha inviato denaro ma non necessariamente chi è la persona dietro.
Bitcoin era solo l’inizio. Nel 2015 Ethereum aggiunge gli smart contract e quindi non solo invio denaro ma programmo condizioni, del tipo “se arriva il pacco, paga automaticamente il corriere.” Nasce la DeFi, cioè la finanza decentralizzata. Poi arrivano le stablecoin come USDT e USDC che usano la tecnologia blockchain ma ancorano il valore al dollaro per evitare la volatilità folle di Bitcoin.
Di fronte a questo le banche centrali non sono rimaste a guardare. Stanno costruendo la loro risposta che sono le CBDC cioè Central Bank Digital Currency. L’euro digitale su cui lavora la BCE è l’esempio perfetto perché userebbe una tecnologia simile alla blockchain per velocità e sicurezza ma rimarrebbe emesso e controllato dalla BCE. Stessa fiducia centralizzata della fiat ma in formato nativo digitale.
Tre modelli a confronto
| Caratteristica | Moneta fiat euro | Criptovalute Bitcoin | CBDC euro digitale |
| Chi emette | Banca centrale | Nessuno, rete decentralizzata | Banca centrale |
| Controllo | Centralizzato | Decentralizzato | Centralizzato |
| Offerta | Decisa dalla banca centrale | Fissa 21 milioni per BTC | Decisa dalla banca centrale |
| Volatilità | Bassa | Altissima | Bassa |
| Anonimato | Basso e tracciato | Pseudonimo | Tracciabile per design |
| Tecnologia | Registri bancari | Blockchain pubblica | Registro controllato |
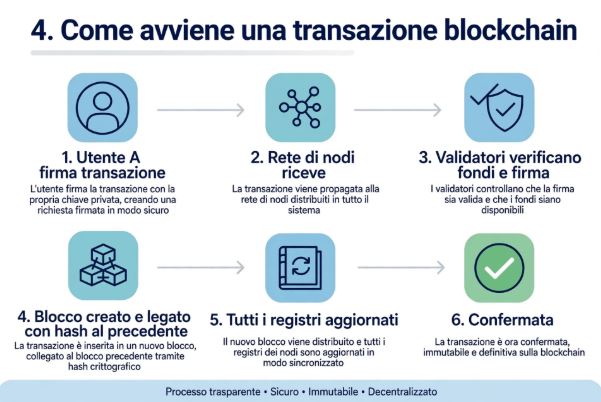
Come avviene una transazione blockchain
Il flusso è questo. L’utente A firma la transazione e la trasmette alla rete di nodi. I validatori verificano i fondi e il consenso poi inseriscono la transazione in un blocco collegato crittograficamente ai precedenti e tutti i registri distribuiti si aggiornano.
Cosa ci aspetta
Le crypto valute promettono inclusione per chi non ha un conto bancario e pagamenti internazionali istantanei, ma portano rischi enormi come volatilità, truffe, consumo energetico e assenza di tutele come il fondo di garanzia sui depositi. Probabilmente il futuro non sarà solo fiat o solo crypto ma un sistema ibrido dove useremo strumenti diversi per scopi diversi. E c’è un’ultima forza che sta già ridisegnando tutto questo più velocemente della blockchain ed è l’intelligenza artificiale. Nel prossimo articolo vedremo come l’AI sta cambiando non solo come spendiamo ma come la moneta stessa viene decisa e creata.


