[3] Il sistema monetario moderno: moneta fiat banche centrali e creazione del denaro
***
Il sistema monetario moderno: moneta fiat banche centrali e creazione del denaro
15 agosto 1971 ore 21.00. Il presidente americano Richard Nixon appare in TV e dice una frase che pochi capiscono al momento ma che cambia il portafoglio di tutti noi. Ha appena ordinato la sospensione temporanea della convertibilità del dollaro in oro. In quel momento senza oro a garanzia la moneta che usiamo diventa qualcosa di completamente diverso.
Nasce l’era della moneta fiat. Fiat in latino significa sia fatto. Non ha valore perché è fatta d’oro o d’argento ma perché uno Stato dice che ha valore per legge. L’euro in tasca, il dollaro, lo yen. Non c’è una cassaforte piena d’oro da qualche parte che li copre. Valgono perché ci fidiamo che domani qualcun altro li accetterà e perché lo Stato ci obbliga ad accettarli per pagare tasse e debiti.
Questo distacco dall’oro ha dato agli Stati una flessibilità enorme. Prima erano vincolati al metallo che avevano nei caveau, ora possono adattare la quantità di moneta alle esigenze reali dell’economia. Ma con la flessibilità arriva una responsabilità gigantesca affidata a un attore diventato centrale che è la banca centrale.
Negli USA è la Federal Reserve da noi la Banca Centrale Europea. Il loro lavoro è mantenere un equilibrio quasi impossibile. Immagina di guidare un’auto con due pedali collegati tra loro. Se premi troppo l’acceleratore e quindi immetti troppa moneta, i prezzi salgono ed è l’inflazione. Se freni troppo e quindi immetti poca moneta, le imprese non investono e cresce la disoccupazione.
Per guidare quest’auto hanno tre leve principali.
La prima è il tasso di interesse di riferimento che è il prezzo del denaro che la banca centrale fa pagare alle banche commerciali. Se la BCE alza i tassi per te il mutuo costa di più, compri meno, l’economia rallenta e i prezzi si calmano. Se li abbassa succede il contrario.
La seconda è la riserva obbligatoria che è la percentuale di depositi che le banche devono tenere ferma e non possono prestare. Alzandola la BCE riduce quanta moneta le banche possono creare.
La terza sono le operazioni di mercato aperto e nelle crisi il quantitative easing. In pratica la banca centrale compra titoli di Stato in massa immettendo liquidità fresca nel sistema per evitare che si blocchi.
Ma qui arriva la parte che sorprende sempre tutti, cioè chi crea davvero gli euro che usiamo. Non è la BCE a stamparli per la maggior parte. Sono le banche commerciali quando concedono un prestito.
Quando chiedi 100.000 euro di mutuo la banca non prende i soldi dal conto di un altro cliente più ricco. Crea letteralmente 100.000 euro nuovi digitando un numero sul tuo conto. Nello stesso istante crea anche il tuo debito di 100.000 euro. Questo meccanismo si chiama riserva frazionaria e significa che la banca deve tenere da parte solo una piccola frazione dei depositi e il resto può prestarlo creando nuova moneta.
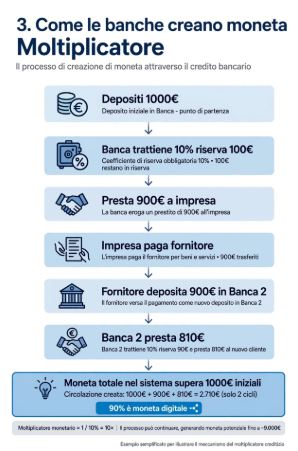
Questo meccanismo del moltiplicatore spiega perché la massa monetaria digitale è enormemente più grande di tutte le banconote e monete fisiche messe insieme. La moneta moderna è per oltre il 90 per cento numeri su server bancari.
Strumenti di politica monetaria
| Strumento | Come funziona | Effetto concreto |
| Tasso di interesse | La BCE fissa il costo del denaro per le banche | Mutui più cari uguale meno spese e prezzi frenati |
| Riserva obbligatoria | Percentuale di depositi che le banche devono tenere ferma | Più alta significa che le banche possono prestare meno |
| Mercato aperto e QE | La BCE compra e vende titoli di Stato | Se compra immette liquidità se vende la ritira |
Come si crea la moneta bancaria
Il flusso è questo. Il depositante versa 1000 euro. La banca ne trattiene il 10 per cento come riserva e presta 900 euro a un’impresa. L’impresa paga un fornitore che deposita quei 900 euro in un’altra banca che a sua volta ne presta 810. Così la moneta iniziale si moltiplica.
Verso un nuovo capitolo
Questo sistema basato su fiducia banche centrali e moneta creata dal credito è quello in cui viviamo dal 1971. Ha portato una crescita mai vista ma anche crisi finanziarie globali. E proprio da una di quelle crisi, quella del 2008, è nata una sfida radicale a questo modello che non propone più fiducia in una banca centrale ma fiducia in un codice informatico. Nel prossimo articolo entreremo nel mondo di Bitcoin, blockchain e dell’euro digitale.
***
Verso il prossimo Articolo. Abbiamo capito che oggi oltre il 90 per cento del denaro non è carta ma numeri creati dalle banche quando concedono un prestito. Un sistema potente ma che nel 2008 mostra tutta la sua fragilità. Nel prossimo articolo entriamo nella rivoluzione digitale, da PayPal a Bitcoin fino all’euro digitale della BCE.