BELPASSO E LE DUE BANCHE PERDUTE:STORIA DI UN POTERE LOCALE CANCELLATO
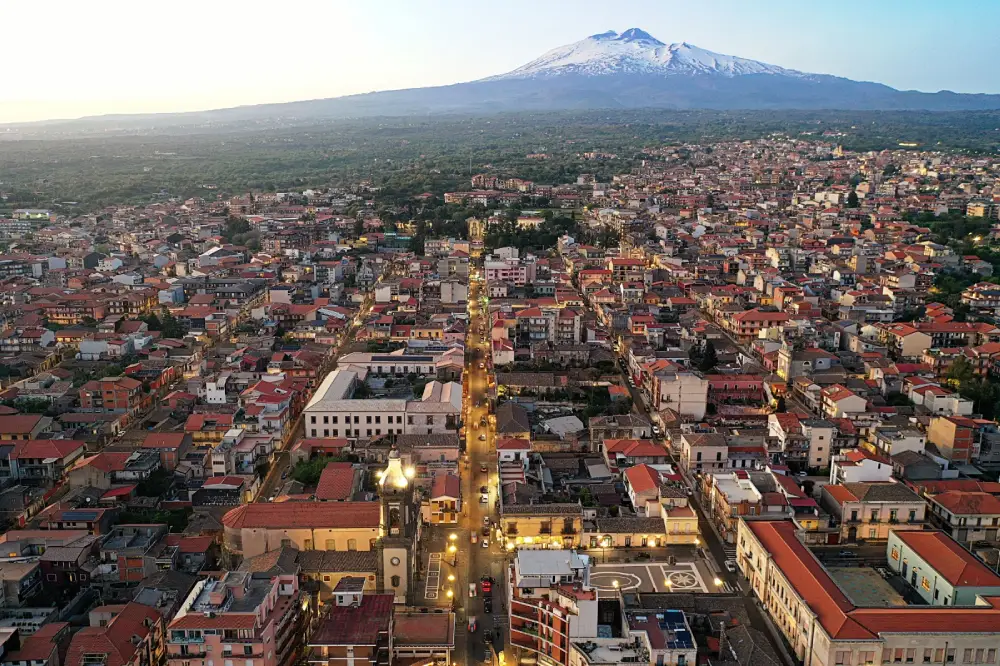
Per oltre un secolo Banca Popolare e Cassa Rurale SS. Immacolata hanno finanziato famiglie, campi e botteghe. La loro cessione ai grandi gruppi del Nord ha reciso il circuito tra risparmio e territorio
Introduzione
C’è un prima e un dopo, nella storia economica di Belpasso. Per più di cento anni, il paese ha avuto qualcosa che oggi pochissimi comuni siciliani possono vantare: non una, ma due banche autonome, con sede legale, consiglio di amministrazione e centro decisionale in paese.
La Banca Popolare di Belpasso e la Cassa Rurale e Artigiana S.S. Immacolata non erano semplici sportelli. Erano istituzioni di comunità. Raccoglievano il risparmio delle famiglie belpassesi e lo reimpiegavano lì, conoscendo per nome l’agricoltore, l’artigiano, il commerciante. Il merito creditizio non era solo un bilancio: era la reputazione, l’onorabilità, la stretta di mano.
Tra il 1997 e il 2003 entrambe scompaiono, incorporate da gruppi del Centro-Nord. Con loro, Belpasso perde la sua sovranità finanziaria. Da quel momento inizia un declino lento, silenzioso ma inarrestabile, che ha impoverito il tessuto produttivo e le famiglie.
1. La Banca Popolare di Belpasso (1891-1999): dalla mutualità operaia al mirino della mafia
Le radici operaie
Tutto nasce molto prima della banca. Nel 1863, 44 cittadini – calzolai, panettieri, falegnami, fabbri, muratori, imbianchini – con il sostegno di un sacerdote della famiglia Bufali, tra le più influenti dopo il sisma del 1693, fondano il Circolo degli Operai di Mutuo Soccorso.
È dentro quel circolo che il 26 maggio 1891 nasce la Banca Operaia Cooperativa. L’obiettivo è chiarissimo: combattere l’usura, insegnare il risparmio alle classi popolari, dare credito a chi le banche ufficiali non lo davano. Nel 1973 diventa ufficialmente Banca Popolare di Belpasso S.c.a.r.l. (società cooperativa a responsabilità limitata).
Una piccola grande banca siciliana
A metà degli anni ’90 la BPB è un colosso locale: 23 sportelli tra Catania, Messina e Siracusa, 150 dipendenti già nel 1986, 248ª nella classifica delle prime 650 banche italiane, con una raccolta di 314 miliardi di lire nel 1987.
Gli anni bui
La crescita attira attenzioni pericolose. La storia della BPB è segnata da tre ferite profonde:
• 13 marzo 1991: muore il direttore Antonino Ludovico Bruno, 50 anni, per le percosse di tre uomini del clan Pulvirenti. La colpa: aver rifiutato prestiti senza garanzie.
• 14 gennaio 1992: otto rapinatori armati assaltano la sede centrale. Bottino: 3 miliardi di lire.
• 29 giugno 1995: la Guardia di Finanza arresta il presidente e rinvia a giudizio 29 amministratori per falso in bilancio e concessione di prestiti agevolati a esponenti mafiosi.
È il colpo finale alla sua autonomia.
La fine
Nel 1997 la Banca Popolare di Lodi rileva la BPB e la trasforma in S.p.A. Nel 1999 la fusione per incorporazione: la banca di Belpasso cessa giuridicamente di esistere. Il rapporto di concambio è di 21 azioni della Banca Mercantile Italiana ogni 2 azioni BPB, senza conguaglio. Oggi la sua eredità è in Banco BPM, a Milano.
2. La Cassa Rurale SS. Immacolata (1906-2003): il credito cattolico dei campi
Se la Popolare era la banca degli operai e dei commercianti, la Cassa Rurale era la banca della terra. Fondata l’8 luglio 1906 in Via Roma 192, come società cooperativa a responsabilità illimitata e solidale, nasce nel solco del movimento cattolico delle casse rurali. Il suo scopo è prestare a chi era escluso: piccoli proprietari, affittuari, mezzadri, artigiani.
Il suo modello è rivoluzionario per l’epoca:
1. Responsabilità illimitata dei soci: ci si mette la faccia e il patrimonio.
2. Il criterio morale: oltre alle garanzie, conta la moralità, il radicamento in paese, la parola data.
3. Il localismo radicale: dirigenti che conoscono ogni famiglia.
Stando a un documento comunale del 1991, tra il 1980 e il 1984 la Cassa vive una crescita patrimoniale costante, segno di una gestione solida e legata al territorio.
Tra il 1997 e il 2003 viene incorporata dalla Banca Agricola Popolare di Ragusa (BAPR). Nel novembre 2024 la BAPR, fondendosi con la Banca Popolare Sant’Angelo, è diventata Banca Agricola Popolare di Sicilia (BAPS). La sede non è più Belpasso, è Ragusa.
3. Cosa facevano davvero: il circuito virtuoso
Prima della cessione, le due banche facevano qualcosa che oggi non esiste più:
Finanziavano l’economia reale. Sementi e trattori per l’agricoltore, l’avviamento per il falegname, il negozio per il commerciante, la dote per il matrimonio della figlia. Crediti piccoli, ma vitali.
Raccoglievano e reinvestivano. Il risparmio delle famiglie belpassesi non partiva per finanziare investimenti a Milano o Torino. Restava lì, sotto forma di prestiti alle imprese di Belpasso.
Erano un presidio sociale. Erano un antidoto all’usura e un luogo di coesione. Il direttore conosceva tuo padre.
4. Le conseguenze: quando il credito se ne va
Con l’incorporazione, cambia tutto il paradigma.
1. La centralizzazione decisionale. I fidi non si decidono più a Belpasso. Vanno a Lodi, a Milano, a Ragusa. Il direttore di filiale diventa un esecutore con margini ridottissimi. I criteri non sono più la conoscenza, ma rating, scoring, algoritmi standardizzati.
2. Il razionamento del credito. Per un artigiano senza grandi immobili da ipotecare, ottenere 20.000 euro è diventato quasi impossibile. Molte botteghe storiche hanno chiuso proprio per questo.
3. Il declino del territorio. È un fenomeno studiato da Banca d’Italia: i grandi gruppi raccolgono risparmio al Sud e lo impiegano al Nord, dove i rendimenti sono più alti. Belpasso, come centinaia di comuni meridionali, ha visto prosciugarsi gli investimenti locali.
Oggi a Belpasso ci sono 9 filiali di 7 banche diverse, tra cui BAPS e Banco BPM. Ma sono filiali, non banche. La sede legale, il cervello che decide dove va il denaro, è altrove.
Conclusioni
La vicenda di Belpasso non è un caso isolato. È la parabola di tutto il Mezzogiorno bancario. Si è passati da una finanza di relazione, lenta, imperfetta ma umana e radicata, a una finanza efficiente, centralizzata e anonima.
Abbiamo guadagnato in efficienza di gruppo, abbiamo perso in sviluppo endogeno. La perdita delle due banche non è stata solo la perdita di due aziende: è stata la perdita di uno strumento di autonomia. E quel vuoto, a più di vent’anni di distanza, si sente ancora.
***
Fonti
Wikipedia, Gazzetta Ufficiale della Repubblica Italiana, Banca d’Italia, Archivio storico Comune di Belpasso, studi sul sistema bancario cooperativo siciliano.