[6] Conclusioni: cosa significa tutto questo per il tuo portafoglio
Dal capitolo precedente Negli articoli precedenti abbiamo percorso tremila anni di storia, dal baratto alla blockchain. Siamo arrivati ad algoritmi che decidono un prestito in due minuti. Ora la domanda diventa pratica e riguarda te, cioè cosa cambia per il tuo portafoglio domani mattina.
***
Conclusioni: cosa significa tutto questo per il tuo portafoglio
Se sei arrivato fin qui, hai fatto un viaggio di 3.000 anni in 5 articoli. Dalle pecore alla blockchain. Ma ora la domanda è legittima. E quindi cosa cambia per il mio conto, per i miei risparmi, per come pago la spesa domani?
Questo articolo serve a questo, cioè tradurre la storia della moneta in 5 scelte pratiche per il tuo portafoglio oggi nel 2026.
Partiamo da una cosa che abbiamo imparato nell’articolo 3 e che molti dimenticano. Oggi, oltre il 90 per cento dei tuoi soldi non è carta, sono numeri su un server. Quando il tuo stipendio arriva, quando paghi con Satispay, non si sposta nulla di fisico. Questo significa che la sicurezza del tuo denaro dipende molto più dalle tue abitudini digitali che dalla cassaforte di una banca.
La prima scelta è non tenere tutto nello stesso posto. Proprio come i mercanti medievali non mettevano tutto l’oro sullo stesso mulo, tu non dovresti tenere tutta la liquidità su un unico conto a vista. La regola pratica usata da molti consulenti indipendenti è la regola 50 20 30 rivisitata per la moneta moderna.
50 per cento liquidità immediata per spese quotidiane, quindi conto principale e carta.
30 per cento cuscinetto di sicurezza su un conto separato, meglio se remunerato, che copra 3-6 mesi di spese. È il tuo deposito di grano contro l’inverno, come facevano le prime civiltà.
20 per cento obiettivi a medio termine, quindi investimenti, formazione fondo emergenze non immediate.
La seconda scelta è capire la differenza tra inflazione e perdita di potere d’acquisto. Abbiamo visto che la moneta fiat non è ancorata all’oro. Il suo valore dipende da quanta ne viene creata rispetto a quanti beni ci sono. Quando la BCE stampa di più e l’economia non cresce allo stesso ritmo, i prezzi salgono.
Cosa significa per te. Tenere 10.000 euro fermi sul conto per 5 anni con un’inflazione media del 3 per cento non significa avere 10.000 euro tra 5 anni. Significa averne circa 8.600 in termini di ciò che puoi comprare. Non è un consiglio di investimento, è matematica.
La terza scelta è usare la tecnologia ma capire chi è il garante. Abbiamo confrontato fiat crypto e CBDC.
Per la spesa quotidiana e lo stipendio usa moneta fiat digitale quindi bonifico, carte Pay. È tracciata, rimborsabile e coperta dal Fondo Interbancario fino a 100.000 euro per banca.
Per invii internazionali veloci, o per sperimentare, puoi guardare a stablecoin o crypto ma con una regola d’oro. Investi solo ciò che sei disposto a perdere interamente.
L’euro digitale quando arriverà sarà un ibrido comodo come Satispay e garantito come il contante dalla BCE.
La quarta scelta è farti aiutare dall’AI ma non delegare ciecamente.
Usala per tre cose molto concrete. Primo, categorizzazione automatica delle spese. Secondo, alert antifrode in tempo reale. Terzo, promemoria automatici per bollette e scadenze.
La quinta scelta è costruire la tua fiducia personale. Tutta la serie ha un filo conduttore che è: la moneta funziona sulla fiducia.
Tracciabilità significa sapere dove vanno i tuoi soldi ogni mese. 15 minuti a fine mese bastano.
Margine di sicurezza significa avere quel cuscinetto di 3-6 mesi.
Formazione continua significa 30 minuti a settimana per capire un concetto.
Cosa usare e quando — guida pratica
| Strumento | Quando usarlo | A cosa stare attento |
| Conto e carte fiat | Spese quotidiane stipendio bollette | Costi nascosti e fondo garanzia 100k |
| Conto deposito o vincolato | Cuscinetto sicurezza 3-6 mesi | Vincoli di prelievo e tassazione |
| App di budgeting con AI | Capire dove vanno i soldi | Privacy dati |
| Stablecoin o Crypto piccola percentuale | Sperimentare invii esteri rapidi | Volatilità nessuna tutela |
| Contante fisico piccola percentuale | Emergenze privacy blackout | Furto nessuna remunerazione |
Il tuo sistema di fiducia personale
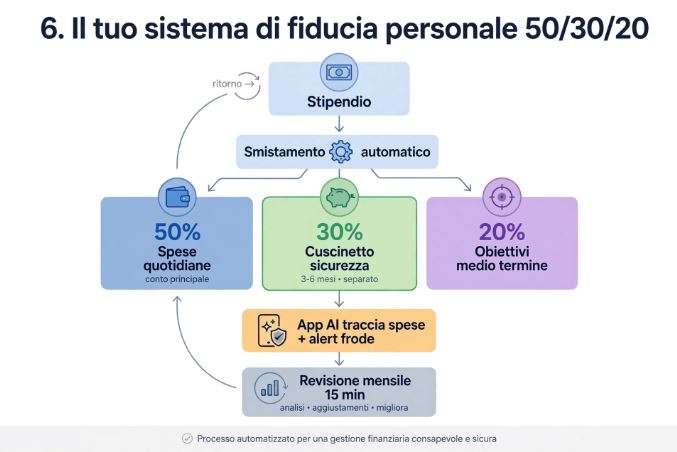
Il flusso è questo. Entrate come lo stipendio poi smistamento automatico 50 30 20 poi uscite tracciate con AI budgeting poi cuscinetto sicurezza poi obiettivi medio termine e infine revisione mensile di 15 minuti.
Chiusura della serie
Siamo partiti dal baratto perché il baratto non funzionava. Abbiamo inventato la moneta, poi la banca, poi la banca centrale, poi il codice. Oggi il problema non è più come scambio mezza mucca, ma come mantengo il valore di ciò che guadagno in un mondo dove la moneta è invisibile, programmabile e gestita in parte da algoritmi. La risposta è tornare alle tre funzioni di base. Usa la moneta come mezzo di scambio efficiente, come unità di conto e come riserva di valore. Se fai queste tre cose con consapevolezza, hai già capito più di quanto facesse la maggior parte delle persone ai tempi del Gold Standard.
***
HTML📚 Ti è piaciuta questa serie?
Hai letto tutti e 6 gli articoli sulla storia della moneta. Ho raccolto tutto, con grafici e capitolo bonus su Bitcoin e AI, in un unico e-book impaginato.
Scaricalo gratis dalla mia libreria: