[5] Intelligenza artificiale moneta ed economia: verso un nuovo capitolo
***
Intelligenza artificiale moneta ed economia: verso un nuovo capitolo
Prova a fare questo esperimento oggi stesso. Chiedi un prestito di 5.000 euro online. In due minuti senza parlare con nessuno un algoritmo avrà analizzato i tuoi movimenti bancari, il tuo storico di pagamenti, forse persino quanto velocemente scorri le pagine e avrà deciso se sei affidabile. Nessun direttore di banca, solo codice.
A differenza delle rivoluzioni precedenti, l’intelligenza artificiale non è entrata in finanza con un singolo evento clamoroso come la prima moneta coniata o il paper di Satoshi. È entrata in silenzio ovunque e contemporaneamente. Ed è già dentro ogni fase del denaro.
Nel trading oltre il 60 per cento degli scambi sui mercati globali è eseguito da algoritmi che leggono notizie, dati e grafici ed eseguono ordini in millisecondi. Un trader umano non può competere in velocità.
Nel credit scoring, quando chiedi un mutuo, non è più solo il tuo reddito a contare. Modelli di AI incrociano dati tradizionali con pattern comportamentali complessi per prevedere la probabilità che tu restituisca i soldi. È più veloce, spesso più accurato, ma apre un tema enorme che è: se l’algoritmo ti dice di no, puoi sapere perché.
Nella lotta alle frodi l’AI monitora in tempo reale milioni di transazioni. Se normalmente spendi 20 euro a Belpasso e improvvisamente appare un acquisto di 2.000 euro a Singapore il sistema blocca tutto in un secondo. Un controllo umano a questa scala sarebbe impossibile.
E poi ci sono i robo advisor, cioè app che costruiscono un portafoglio di investimento personalizzato per te con 100 euro, un servizio che prima era riservato a chi aveva un consulente privato.
Ma il passo più affascinante è l’incontro tra AI e moneta programmabile, resa possibile dagli smart contract di cui abbiamo parlato nell’articolo precedente. Immagina non più denaro stupido che sta fermo ma denaro con regole incorporate.
Un bonus statale che può essere speso solo per libri o trasporti pubblici e che scade se non lo usi. Un pagamento a un fornitore che si sblocca automaticamente solo quando un sensore IoT conferma che la merce è arrivata a temperatura corretta. Un’auto a noleggio che si sblocca solo se l’AI ha verificato la tua patente e l’assicurazione.
Se a queste regole aggiungi un agente AI autonomo, capace di negoziare per te del tipo “trova il volo più economico sotto i 300 euro e compralo se ha scalo breve”, capisci che non stiamo più parlando di come usiamo la moneta ma di chi o cosa la usa al posto nostro.
Ovviamente, questo apre impatti macroeconomici enormi che gli economisti stanno appena iniziando a misurare.
La produttività, perché l’AI promette un salto paragonabile a elettricità e internet, ma concentrato in pochi anni, non decenni.
Il lavoro, perché non solo operai, ma anche impiegati contabili e analisti finanziari, vedranno il loro lavoro trasformato. Alcune mansioni spariranno, altre nasceranno.
La concentrazione, perché addestrare modelli avanzati costa miliardi in dati e chip. Il rischio è che solo 3 o 4 grandi aziende tech e poche banche centrali abbiano davvero accesso a questa potenza, concentrando potere economico mai visto.
Anche le banche centrali stanno sperimentando l’AI per prevedere inflazione e disoccupazione con mesi di anticipo, informando, non sostituendo ancora, le decisioni sui tassi.
Accanto alle opportunità ci sono rischi concreti, come algoritmi di trading interconnessi che possono amplificare un crollo in pochi minuti, chiamati flash crash; modelli di credit scoring che replicano discriminazioni storiche presenti nei dati e sistemi così complessi che nemmeno chi dovrebbe controllarli li capisce fino in fondo.
L’Europa con l’AI Act sta cercando di imporre un principio semplice. Se un’AI ti nega un prestito, hai diritto a una spiegazione comprensibile.
Ambiti di applicazione dell’AI in finanza
| Ambito | Cosa fa l’AI | Beneficio concreto |
| Trading | Analizza mercato ed esegue ordini | Velocità e gestione di masse di dati |
| Credit scoring | Valuta affidabilità richiedente prestito | Risposta in minuti non giorni |
| Antifrode | Riconosce pattern anomali | Blocco in tempo reale delle truffe |
| Robo advisor | Crea portafogli personalizzati | Consulenza a basso costo per tutti |
| Banche centrali | Modelli predittivi inflazione e crescita | Politica monetaria più informata |
| Smart contract con AI | Esegue pagamenti condizionati automatici | Automazione di processi complessi |
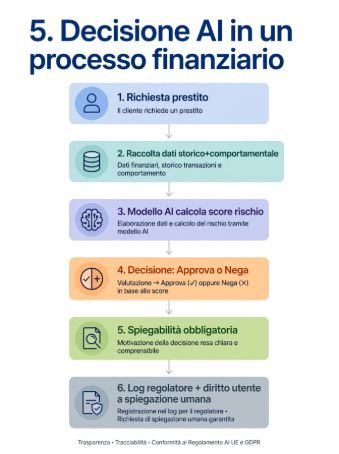
Decisione AI in un processo finanziario
Il flusso è questo. Arriva la richiesta dell’utente e il sistema raccoglie dati storici comportamentali ed esterni. Il modello AI calcola lo score di rischio e decide se approvare o negare. Poi scatta l’obbligo di spiegabilità e quindi la logica della decisione viene resa trasparente ed eseguita o bloccata.
Un filo che attraversa i millenni
Siamo partiti da un baratto di pecore e siamo arrivati ad agenti AI che negoziano tra loro. La storia della moneta, se ci pensi, è sempre la stessa storia, cioè come organizziamo la fiducia tra estranei su scala sempre più grande. Conchiglie, sigillo del Re di Lidia, banconota della Banca d’Inghilterra, codice di Bitcoin, algoritmo di AI. Ogni volta risolviamo i limiti del sistema precedente introducendone di nuovi. Non c’è un punto di arrivo. Chi scriverà tra trent’anni la storia della moneta probabilmente indicherà proprio questi anni, quelli in cui stai leggendo, come l’inizio di un nuovo capitolo.
***
Verso il prossimo capitolo Abbiamo visto l’AI entrare in ogni fase del denaro, dal trading alla lotta alle frodi fino ai pagamenti condizionati che si sbloccano da soli. Siamo partiti dalle pecore e siamo arrivati ad agenti AI che negoziano tra loro. Nel prossimo e ultimo articolo bonus traduciamo tutta questa storia in cinque scelte concrete per il tuo portafoglio oggi nel